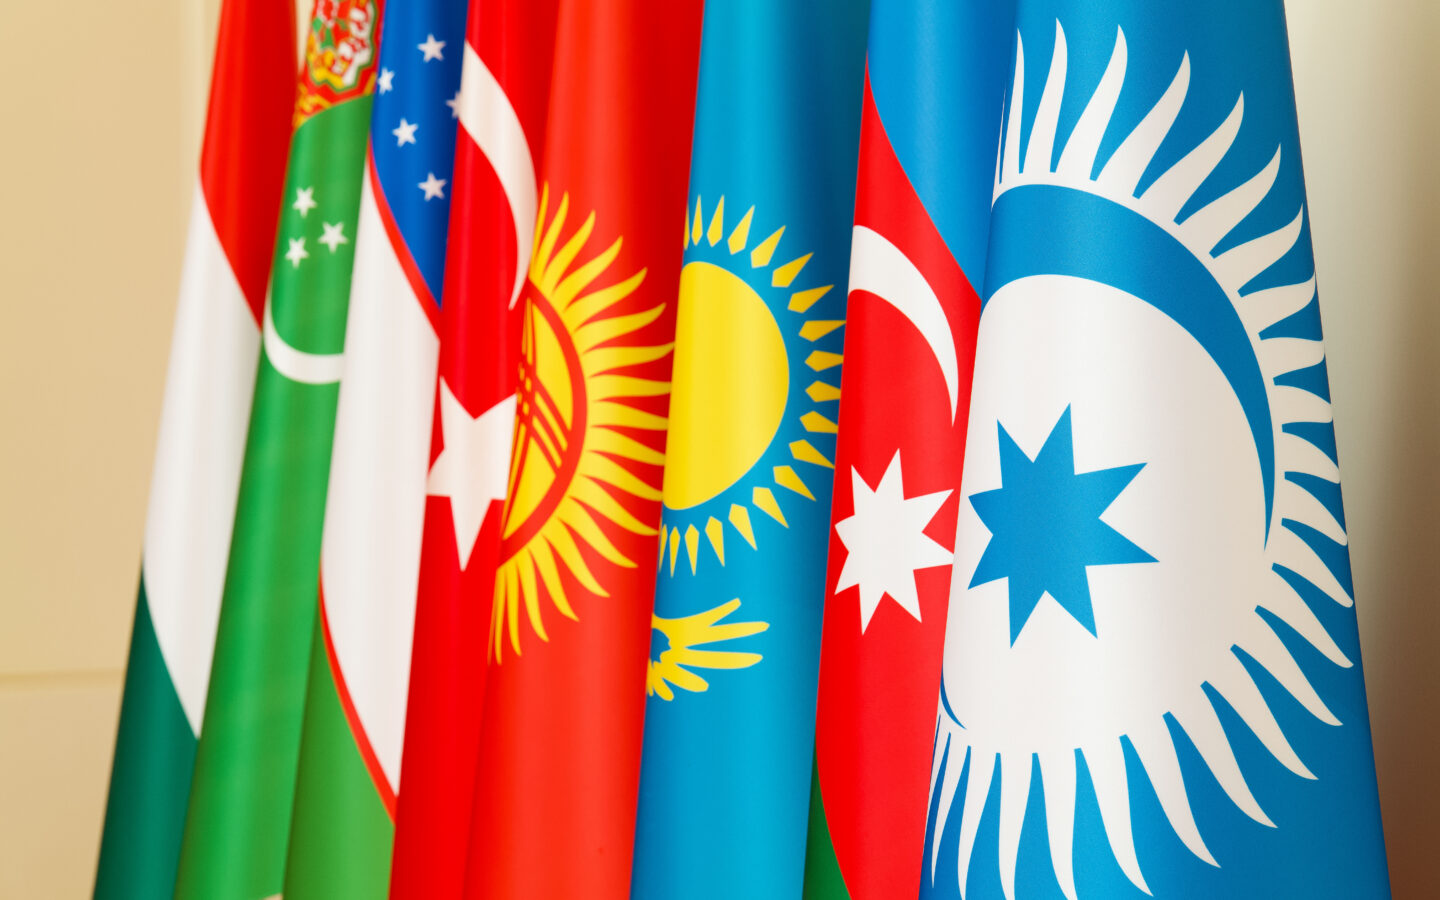
Türk Dünyası Sigorta Birliği’nin 2. Genel Kurulu Gaziantep’te Türkiye, Azerbaycan, Kazakistan, Kırgızistan, Özbekistan ve KKTC’den sektör temsilcilerinin katılımıyla gerçekleştirildi. Toplantıda ülkeler arasında ortak reasürans kapasitesi oluşturulması, afet ve tarım sigortalarında deneyim paylaşımı, dijitalleşme, düzenleyici uyum ve Orta Koridor’daki ticaretin güvence ihtiyaçları ele alındı. Türkiye Sigorta Birliği Başkanı Ahmet Yaşar, Türk dünyasının sigorta pazarlarını daha yakın çalışmaya çağırdı.
Türkiye’de prim üretimi hızla büyüyor
Yaşar’ın verdiği bilgilere göre Türkiye sigorta sektörü 2025 yılında yaklaşık 1,2 trilyon liralık prim üretimine ulaştı. 2026’nın ilk sekiz ayında ise prim üretimi 971,8 milyar lira seviyesine çıktı.
Yüksek enflasyon nominal büyümeyi desteklese de sektörün gerçek büyüklüğü sigortalılık oranı, poliçe sayısı ve hasar ödeme kapasitesiyle birlikte değerlendiriliyor.
Ortak reasürans neden gündemde?
Sigorta şirketleri büyük risklerin tamamını kendi bilançolarında tutmuyor. Reasürans sistemi, deprem veya büyük sanayi hasarı gibi yüksek maliyetli olaylarda riskin uluslararası piyasalara dağıtılmasını sağlıyor.
Türk dünyası ülkelerinin ortak kapasite geliştirmesi, bazı risklerin bölge içinde paylaşılmasına ve dış reasürans maliyetlerinin azaltılmasına yardımcı olabilir.
Afet sigortaları Türkiye’nin güçlü deneyim alanı
Türkiye deprem riski nedeniyle zorunlu deprem sigortası ve afet finansmanı konusunda uzun yıllardır özel modeller geliştiriyor. DASK sistemi bu alandaki en bilinen uygulama.
Orta Asya ülkeleri de deprem, sel ve kuraklık gibi afetlerle karşı karşıya. Türkiye’nin deneyimi bu ülkelerde yeni sigorta ürünlerinin tasarlanmasına katkı sağlayabilir.
Tarım sigortalarında ortak ihtiyaçlar var
İklim değişikliği, kuraklık ve aşırı hava olayları Türk dünyasının geniş tarım bölgelerini etkiliyor. TARSİM modeli, üreticilerin belirli doğal afet ve verim kayıplarına karşı korunmasını amaçlıyor.
Genel kurulda tarım sigortaları deneyiminin paylaşılması, bölgesel gıda güvenliği açısından da önem taşıyor.
Orta Koridor yeni sigorta ürünleri gerektiriyor
Çin’den Avrupa’ya uzanan Orta Koridor, Türkiye ve Orta Asya ülkeleri için stratejik ticaret hattı haline geliyor. Demiryolu, liman ve kara taşımacılığındaki büyüme yeni lojistik riskleri de beraberinde getiriyor.
Kargo, altyapı ve sorumluluk sigortalarının ortak standartlarla geliştirilmesi, koridor üzerinden taşınan malların finansmanını kolaylaştırabilir.
Dijital sigortacılık sınırları değiştiriyor
Mobil uygulamalar ve yapay zeka, poliçe satışı ve hasar değerlendirmesini daha hızlı hale getiriyor. Sigorta şirketleri müşteriye ulaşmak için geleneksel acente modelinin yanında dijital kanalları büyütüyor.
Türk dünyası ülkeleri arasında ortak dijital standartlar oluşturulması, sınır ötesi ürünlerin daha kolay sunulmasını sağlayabilir.
Düzenleyici uyum şart
Sigorta ürünleri ülkeden ülkeye farklı sermaye ve tüketici koruma kurallarına tabi. Ortak pazar hedefleniyorsa düzenleyici kurumların teknik standartlarda yakınlaşması gerekiyor.
Genel kurulda SEDDK ve farklı ülkelerin denetim kurumlarının aynı oturumlarda yer alması bu nedenle önemli.
Gaziantep’in seçimi sembolik
Gaziantep güçlü sanayi ve ihracat yapısıyla Türkiye’nin önemli ticaret merkezlerinden biri. Şehir aynı zamanda deprem ve bölgesel ticaret risklerini yakından deneyimleyen bir merkez.
Sigorta sektörünün ortak kapasite ve dayanıklılık konularını burada tartışması, toplantının içeriğiyle uyumlu bir tercih oldu.
2030 vizyonu somut projeler gerektiriyor
Birliğin uzun vadeli hedefleri yalnız deklarasyonla sınırlı kalırsa ekonomik etkisi düşük olur. Ortak reasürans havuzları, veri paylaşım sistemleri veya bölgesel sigorta ürünleri gibi somut projeler başarı için belirleyici olacak.
Gaziantep’teki ikinci genel kurul, Türk dünyasında finansal iş birliğinin bankacılık ve yatırımın ötesine geçerek sigortacılığa da yayıldığını gösterdi.
Kaynaklar
- Türkiye Sigorta Birliği açıklamaları
- SEDDK ve Türk Dünyası Sigorta Birliği 2. Genel Kurulu
- Anadolu Ajansı ve Sigorta Pera, 10 Ekim 2026
Sigorta penetrasyonu ortak pazar için belirleyici
Türk dünyası ülkelerinde sigorta sektörünün ekonomi içindeki payı ve kişi başına prim üretimi önemli farklılıklar gösteriyor. Ortak projeler açısından bu farklılık hem fırsat hem zorluk yaratıyor. Daha gelişmiş pazarlardaki ürün ve risk yönetimi tecrübesi diğer ülkelere aktarılabilir; buna karşılık düzenlemeler ve tüketici alışkanlıkları ürünlerin doğrudan kopyalanmasını zorlaştırabilir.
Birliğin başarısı, kamu kurumları ve sektör temsilcilerinin düzenli veri paylaşımı yapabilmesine bağlı olacak. Hasar istatistikleri, afet modelleri ve tarım riskleri ortak havuzlarda değerlendirildiğinde reasürans fiyatlaması daha sağlıklı yapılabilir. Bu nedenle Gaziantep’te konuşulan “ortak kapasite” yalnız sermaye değil, veri ve teknik bilgi paylaşımını da kapsıyor.
Önümüzdeki dönemde birliğin hangi çalışma gruplarını kuracağı ve ortak reasürans kapasitesini nasıl yapılandıracağı yakından izlenecek. Somut ürün veya veri paylaşım mekanizmaları açıklanırsa Gaziantep toplantısı sektör açısından yalnız sembolik değil, operasyonel bir dönüm noktası haline gelebilir.
Sigorta ve reasürans iş birliğinin ticaret koridorlarıyla birlikte ele alınması, finansal entegrasyonun daha somut bir yönünü oluşturuyor. Bir malın taşınması, depolanması ve finansmanı kadar güvence yapısı da sınır ötesi ticaretin maliyetini belirliyor. Ortak standartlar bu maliyetleri azaltabilir ve yatırımcı güvenini artırabilir.
Birliğin önündeki pratik sınavlardan biri de ortak projelerde kur ve sermaye farklılıklarını yönetmek olacak. Reasürans havuzlarının çalışabilmesi için risklerin benzer yöntemlerle ölçülmesi, hasar verisinin karşılaştırılabilir olması ve ödeme süreçlerinin önceden tanımlanması gerekiyor. Gaziantep toplantısı bu teknik uyum için ortak irade gösterildiğini ortaya koydu.